
 0
 0
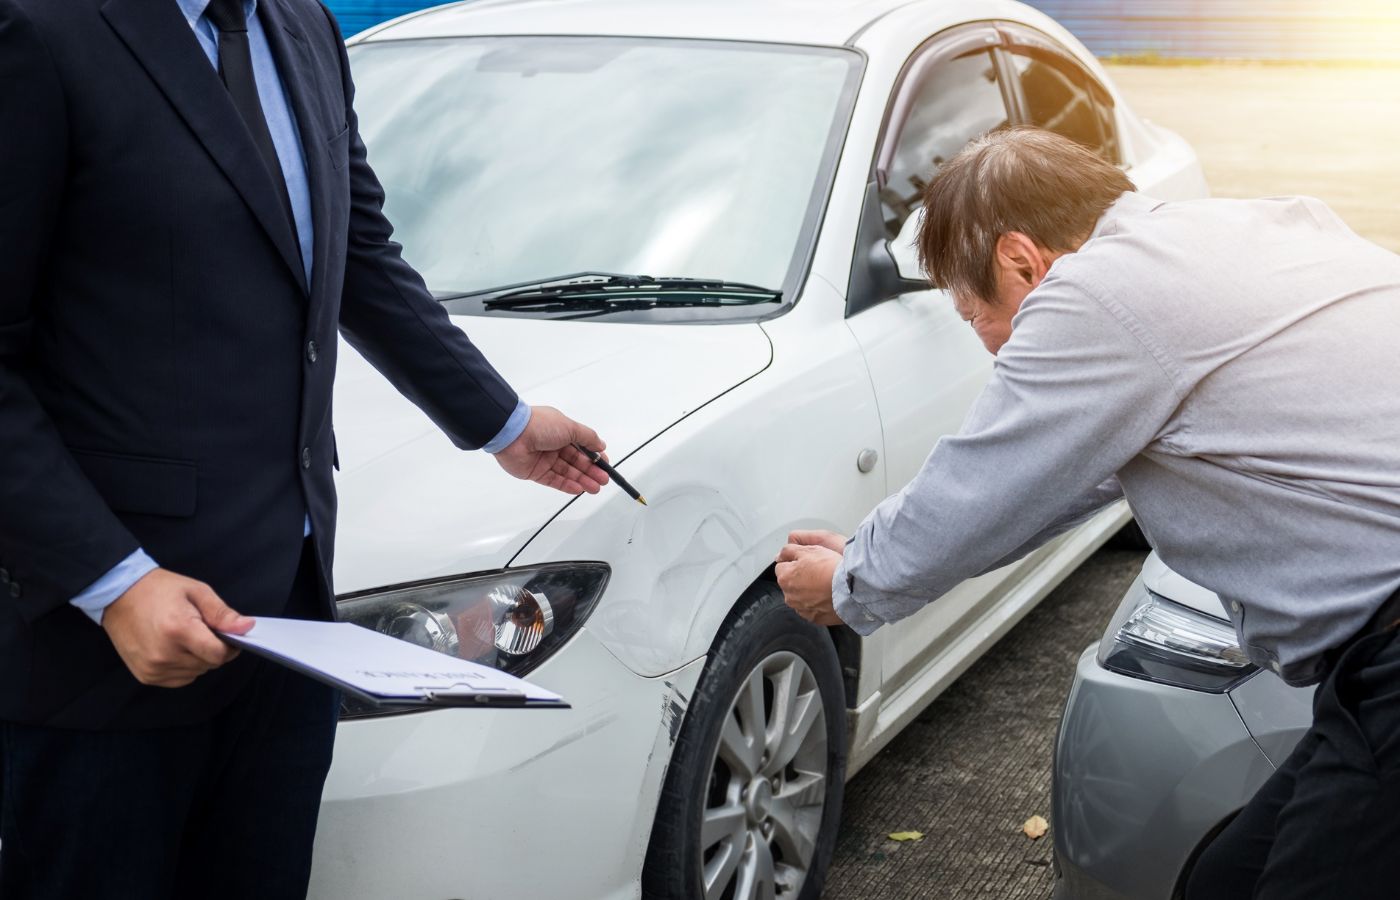
Polița de asigurare auto obligatorie te scapă de plata pagubelor pe care le provoci altor participanți la trafic, dar nu pune nici măcar un leu la repararea propriului tău vehicul. Mulți conducători auto realizează această limitare abia în fața devizului de la mecanic, după o tamponare ușoară din vina lor sau după o dimineață în care își găsesc aripa mașinii înfundată în parcare. Asigurarea RCA reprezintă o garanție de răspundere civilă față de terți, concepută anume pentru a proteja patrimoniul celor pe care i-ai accidentat involuntar. Mașina ta rămâne în afara acestei ecuații financiare dacă tu ai greșit manevra sau dacă autorul distrugerii a dispărut fără urmă. În lipsa unei polițe facultative CASCO, fiecare zgârietură, fiecare piesă spartă din vina ta și orice daună provocată de vreme rea se plătește direct din salariul tău. Înțelegerea graniței exacte dintre cele două tipuri de asigurări te ajută să eviți surprizele neplăcute și să decizi dacă merită să investești într-o acoperire completă.
Ce acoperă de fapt polița obligatorie în caz de accident?
Mecanismul din spatele asigurării RCA este strict orientat spre despăgubirea persoanelor prejudiciate. Când lovești din spate un alt autoturism la semafor sau nu acorzi prioritate într-o intersecție aglomerată, compania ta de asigurări preia integral costul pieselor noi, al manoperei de vopsitorie și al cheltuielilor medicale pentru șoferul și pasagerii din vehiculul vătămat. Societatea despăgubește inclusiv stâlpii de iluminat, parapetele metalice de pe marginea drumului sau gardurile distruse în timpul impactului, în limitele generoase stabilite de legislația europeană.
Rolul acestei polițe se oprește brusc în momentul în care privirea se mută spre propriul tău parbriz crăpat sau spre radiatorul spart al mașinii tale. Asigurătorul tău nu are nicio obligație contractuală să-ți evalueze avariile sau să-ți deconteze vreo factură de service. Dacă mașina ta poate fi reparată doar cu piese scumpe sau dacă a suferit o daună totală economică, întreaga pierdere financiară cade exclusiv în sarcina ta. Pentru a primi bani de la asigurarea celuilalt șofer, acesta trebuie să fie declarat vinovat în mod oficial prin formularul de constatare amiabilă sau printr-un proces-verbal întocmit de agenții de poliție rutieră. Dacă vinovăția îți aparține în totalitate, polița ta obligatorie lucrează exclusiv în beneficiul victimei.
Ce riscuri uzuale rămân complet neacoperite pe drum și în parcare?
Traficul zilnic și parcările din orașe ascund pericole care nu implică un alt șofer vinovat pe care să-l poți trage la răspundere. O secundă de neatenție la intrarea într-o parcare subterană strâmtă poate duce la frecarea portierei de un stâlp din beton, iar o manevră cu spatele pe timp de noapte poate distruge un stop și bara de protecție. Astfel de greșeli personale rămân complet descoperite fără un contract CASCO, obligându-te să suporți reparația din economiile familiei.
Situația devine și mai frustrantă în cazul actelor de vandalism sau al incidentelor petrecute în parcare în timp ce ești la serviciu. Găsirea mașinii zgâriate cu o cheie pe toată lungimea caroseriei, spargerea unui geam lateral de către hoți sau descoperirea unei lovituri adânci pe aripă lăsate de un necunoscut care a fugit reprezintă realități cotidiene. Poliția înregistrează plângerea cu autor necunoscut, însă șansele de identificare a vinovatului sunt minime în lipsa unor camere video performante. Polița RCA nu intervine în aceste scenarii, lăsându-te cu o mașină degradată estetic și funcțional.
Fenomenele meteo extreme generează la rândul lor pagube greu de anticipat. O furtună de vară cu grindină de mari dimensiuni poate îndoi tabla pe capotă, plafon și portbagaj în mai puțin de cinci minute, creând avarii de mii de euro. Crengile groase rupte din copaci bătrâni sau țiglele desprinse de pe acoperișuri în timpul vijeliilor cad frecvent peste mașinile lăsate pe marginea străzii. De asemenea, inundațiile provocate de canalizările înfundate pot trimite apă direct în blocul motor, distrugând componentele electronice și mecanice. Niciunul dintre aceste evenimente naturale nu poate fi imputat altui șofer, ceea ce înseamnă că asigurarea obligatorie rămâne complet pasivă.
Cum diferă în practică acoperirea RCA de cea oferită de CASCO?
Diferențele fundamentale dintre cele două produse de asigurare țin de scopul contractului și de persoana care beneficiază direct de protecția financiară. O privire comparativă pune în lumină limitele fiecărei variante.
|
Situație întâlnită în trafic sau parcare |
Acoperire prin polița obligatorie RCA |
Acoperire prin polița facultativă CASCO |
|---|---|---|
|
Reparația mașinii tale când provoci accidentul |
Zero lei, costul cade în sarcina ta |
Despăgubire integrală conform devizului de service |
|
Avarii cauzate de grindină, furtuni sau inundații |
Neacoperit, evenimentul nu implică un terț |
Despăgubire acoperită prin clauza de fenomene meteo |
|
Autor necunoscut care ți-a lovit mașina parcată |
Neacoperit, lipsește polița șoferului vinovat |
Despăgubire aprobată pe baza dovezii de la poliție |
|
Zgârieturi intenționate sau oglinzi rupte de vandali |
Neacoperit, fapta nu intră în sfera RCA |
Reparație completă prin clauza de vandalism |
|
Furtul parțial sau total al autovehiculului |
Neacoperit, riscul nu ține de răspundere civilă |
Despăgubire financiară la valoarea de piață a mașinii |
Tabelul demonstrează clar că asigurarea obligatorie acționează ca un scut pentru banii altora, în timp ce contractul facultativ este singurul care are grijă de integritatea bunului tău. Deținerea exclusivă a unei asigurări obligatorii te lasă expus în fața majorității riscurilor care nu țin de culpa demonstrată a unui alt participant la trafic.
Ce criterii trebuie să iei în calcul pentru a decide dacă ai nevoie de ambele polițe?
Decizia de a cumpăra o asigurare facultativă depinde de valoarea automobilului, de modul în care îl folosești și de capacitatea ta de a absorbi un șoc financiar neprevăzut. Pentru un autoturism nou, cumpărat prin credit bancar sau prin leasing financiar, asigurarea CASCO este de cele mai multe ori obligatorie prin contractul de finanțare. Finanțatorul dorește să-și securizeze garanția materială până la achitarea ultimei rate.
Dacă deții o mașină cu o valoare de piață de peste 7.000 sau 10.000 de euro, o tamponare frontală ușoară poate aduce devize de reparație care trec lejer de jumătate din valoarea automobilului. Farurile cu tehnologie modernă cu led, senzorii de parcare, airbagurile declanșate și elementele de caroserie originale costă sume impresionante. Dacă locuiești într-un bloc fără parcare subterană și lași mașina pe trotuar sau sub copaci bătrâni, probabilitatea unor daune accidentale crește considerabil.
Planificarea bugetului auto cere să compari din timp costurile de bază. Poți accesa un calculator online asigurare auto pentru a vedea exact cât plătești pentru asigurarea obligatorie la fiecare asigurător autorizat. Cunoscând cheltuiala fixă anuală pentru contractul de răspundere civilă, poți calcula cu precizie dacă bugetul tău suportă adăugarea unei polițe facultative sau a unui pachet restrâns de tip mini-CASCO. Unele companii permit achiziționarea unor clauze specifice pentru riscuri izolate, cum ar fi spargerea parbrizului sau daunele totale provocate de inundații, oferind un compromis accesibil pentru șoferii cu bugete moderate.
Protecția oferită de asigurarea obligatorie garantează doar dreptul de a circula legal și liniștea că nu vei plăti din buzunar mașinile lovite din vina ta. Autoturismul pe care îl conduci rămâne vulnerabil la fiecare manevră greșită, la fiecare furtună de vară și la orice gest rău intenționat din parcările de reședință. Cântărirea atentă a valorii mașinii și a riscurilor din mediul în care circuli zilnic te ajută să alegi nivelul optim de siguranță, ferindu-te de cheltuieli neașteptate care îți pot destabiliza bugetul personal.


